Indice degli argomenti
I pagamenti con smartphone stanno trasformando le abitudini di acquisto dei consumatori grazie a transazioni rapide, semplicità d’uso e strumenti di sicurezza sempre più evoluti. Oltre a rendere superfluo il ricorso alle carte fisiche in molte situazioni quotidiane, il mobile payment apre nuove prospettive per l’integrazione dei servizi digitali e per lo sviluppo di un ecosistema dei pagamenti europeo più autonomo e competitivo.
Dallo shopping digitale ai digital wallet: come cambiano le abitudini dei consumatori
La digitalizzazione ha modificato profondamente il comportamento dei consumatori.
Il percorso che conduce all’acquisto di un prodotto si sviluppa sempre più spesso attraverso diversi canali, alternando la ricerca online alla visita nei negozi fisici e utilizzando lo smartphone come punto di riferimento per confrontare le offerte disponibili.
I dati e le analisi di EY sulle abitudini di acquisto consentono di inquadrare questa evoluzione, nella quale la tecnologia assume un ruolo centrale sia nella fase di valutazione sia nel momento del pagamento.
Dal confronto dei prezzi alla consultazione delle recensioni online, fino all’utilizzo dei programmi di fidelizzazione accessibili attraverso le applicazioni mobili, gli strumenti digitali permettono di individuare le offerte più convenienti e ottenere vantaggi personalizzati senza dover consultare supporti cartacei o portare con sé numerose tessere.
In questo scenario, la Generazione Z rappresenta uno dei principali motori del cambiamento. Abituati a utilizzare lo smartphone per comunicare, informarsi, effettuare acquisti e gestire numerose attività quotidiane, i consumatori più giovani contribuiscono a consolidare un modello di fruizione dei servizi fondato sull’immediatezza e sulla continuità tra mondo fisico e digitale.
Le loro abitudini alimentano una trasformazione che coinvolge anche le altre fasce della popolazione, progressivamente più inclini a utilizzare il mobile payment per risparmiare tempo e semplificare le operazioni di tutti i giorni.
Il telefono cellulare, del resto, è un dispositivo che accompagna le persone in quasi ogni momento della giornata, dentro e fuori casa. Integrarvi le funzioni di pagamento non sorprende.
La crescita dei pagamenti digitali però non dipende soltanto dalla disponibilità di nuove tecnologie, ma anche dalla capacità di queste ultime di inserirsi in un’esperienza di acquisto fluida.
Quando il confronto delle offerte, la raccolta dei punti fedeltà e il pagamento possono essere gestiti dallo stesso dispositivo, il consumatore beneficia di un percorso più semplice e integrato.
Per gli esercenti, invece, questa evoluzione rappresenta l’opportunità di rispondere a nuove aspettative, migliorando l’esperienza in cassa e sviluppando relazioni più continuative con la clientela.
Scegli il POS giusto per la tua attività! Richiedi ora la nostra offerta Start a 0 costi fissi mensili e 0 costi di installazione ed attivazione. E in più recuperi il 30% delle commissioni sul transato. Richiedi ora
Quali sono i vantaggi dei pagamenti con smartphone?
Tra i principali vantaggi del mobile payment spicca la possibilità di effettuare pagamenti in pochi secondi, senza dover estrarre il portafoglio, cercare la carta desiderata o inserire manualmente i dati dello strumento di pagamento.
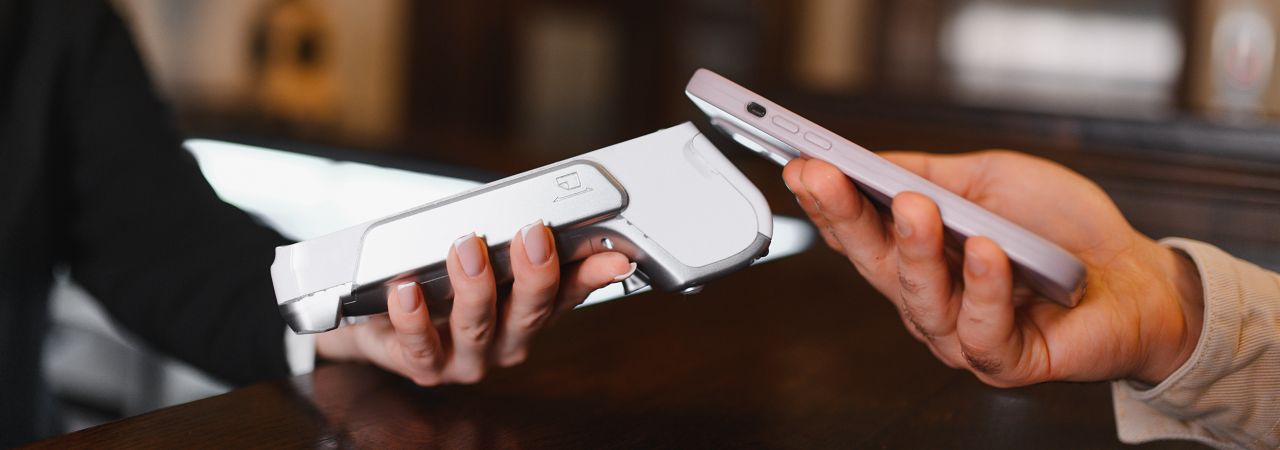
Nella maggior parte dei casi, è sufficiente avvicinare il telefono al terminale dell’esercente e autorizzare l’operazione secondo le modalità previste dal servizio utilizzato. Questa semplicità rappresenta un vantaggio competitivo soprattutto nei contesti caratterizzati da un elevato numero di transazioni, come supermercati, bar, ristoranti e negozi, dove ridurre i tempi alla cassa può migliorare l’esperienza complessiva del cliente.
Alla base di molti pagamenti contactless tramite smartphone si trova la tecnologia NFC (Near Field Communication), che consente lo scambio di informazioni tra dispositivi posti a breve distanza. Grazie a questa tecnologia, il telefono può comunicare con un POS compatibile senza richiedere un collegamento fisico. Il processo è immediato e si integra con i portafogli digitali, nei quali è possibile registrare carte di debito, credito o prepagate supportate dal servizio.
La velocità, tuttavia, non è l’unico elemento che rende questa modalità interessante. Un altro beneficio riguarda la possibilità di ridurre il numero di oggetti da portare con sé. Il telefono infatti può diventare un punto di accesso a più servizi, con un vantaggio pratico per chi si sposta frequentemente, viaggia o preferisce mantenere in un unico dispositivo le principali funzioni della propria vita quotidiana.
Anche l’autorizzazione delle operazioni contribuisce a rendere più fluida l’esperienza d’acquisto. Per le transazioni contactless di importo contenuto, ad esempio, entro i limiti previsti e in presenza delle condizioni di sicurezza richieste, non è generalmente necessario digitare il PIN sul terminale.
Un ulteriore vantaggio deriva dall’integrazione con altri servizi digitali. Le applicazioni di trasporto pubblico, per esempio, permettono di acquistare biglietti e abbonamenti, mentre i programmi fedeltà consentono di consultare premi, accumulare punti e utilizzare coupon. In alcuni ecosistemi è possibile gestire queste funzioni all’interno di un’esperienza coordinata, evitando di passare continuamente da un supporto all’altro.
Questa convergenza tra pagamenti, mobilità e fidelizzazione contribuisce a spiegare perché lo smartphone sia sempre più centrale nelle strategie degli operatori finanziari e commerciali.
Per gli esercenti, offrire strumenti di pagamento aggiornati significa rispondere alle aspettative di una clientela abituata a utilizzare soluzioni immediate. I consumatori, dal canto loro, possono scegliere modalità coerenti con le proprie preferenze, mantenendo il controllo sulle operazioni effettuate.
Le transazioni da smartphone sono sicure?
La diffusione dei pagamenti mobili richiede un’attenzione particolare alla sicurezza, perché la comodità di avere più strumenti finanziari sullo stesso dispositivo deve essere accompagnata da misure efficaci di protezione.
I portafogli digitali e i sistemi di pagamento integrati negli smartphone utilizzano diverse tecnologie per limitare i rischi di accesso non autorizzato e ridurre l’esposizione dei dati sensibili durante le transazioni.
Tra le principali misure di protezione rientra l’autenticazione biometrica, che permette di autorizzare determinate operazioni attraverso il riconoscimento dell’impronta digitale o del volto. A seconda del dispositivo e del servizio, questa modalità può essere affiancata da un codice personale o da altre procedure di verifica. L’obiettivo è fare in modo che il semplice possesso fisico del telefono non sia sufficiente per utilizzare liberamente gli strumenti di pagamento registrati.
Un ruolo importante è svolto anche dalla tokenizzazione, una tecnologia che sostituisce i dati effettivi della carta con un identificativo digitale, detto token, utilizzabile nei processi di pagamento. In questo modo, durante determinate transazioni non viene trasmesso direttamente il numero originale della carta, riducendo l’esposizione di informazioni che potrebbero essere sfruttate in caso di violazione. A questa misura si aggiunge la crittografia, che protegge le informazioni attraverso tecniche di codifica e contribuisce a impedire che soggetti non autorizzati possano leggerle durante la trasmissione o l’elaborazione, secondo le modalità previste dal sistema.
Anche le applicazioni bancarie e di pagamento mettono a disposizione strumenti utili per monitorare i movimenti. Le notifiche in tempo reale, lo storico delle operazioni e la possibilità di bloccare una carta o sospendere determinate funzioni consentono di individuare più rapidamente eventuali anomalie. In presenza di un addebito sospetto, queste funzionalità aiutano il titolare a intervenire tempestivamente e a contattare il proprio intermediario.
Sicurezza e privacy, tuttavia, non coincidono e devono essere considerate entrambe. Proteggere una transazione da accessi abusivi non significa automaticamente impedire ogni forma di raccolta o utilizzo dei dati.
Il livello di protezione dipende dall’interazione tra dispositivo, fornitore del portafoglio digitale, banca, circuito di pagamento e comportamento dell’utente.
POS Android: il punto d’incontro tra pagamenti mobili e innovazione commerciale
L’evoluzione dei pagamenti con smartphone non riguarda soltanto i consumatori, ma anche gli strumenti utilizzati dagli esercenti per accettare le transazioni.
Per sfruttare appieno i vantaggi del mobile payment, infatti, è necessario disporre di terminali capaci di dialogare con i dispositivi dei clienti e di integrarsi con i sistemi digitali impiegati nella gestione dell’attività.
In questo contesto si inseriscono i POS Android, terminali basati sul sistema operativo Android che possono combinare le funzioni di accettazione dei pagamenti con applicazioni e servizi aggiuntivi. A seconda del modello e delle funzionalità disponibili, questi dispositivi possono facilitare la gestione delle transazioni, l’accesso a strumenti per l’attività commerciale e l’integrazione con altri processi operativi.
Le soluzioni di Worldline dedicate agli esercenti comprendono anche gli Android SmartPOS, pensati per rispondere alle esigenze di imprese e attività commerciali.
L’adozione di terminali evoluti può contribuire a rendere più semplice la gestione dei pagamenti contactless e a migliorare la continuità tra l’esperienza digitale del cliente e quella in negozio.
Pagamenti con smartphone e autonomia europea: la sfida per un ecosistema digitale indipendente
Accanto ai vantaggi per consumatori ed esercenti, i pagamenti da smartphone assumono una rilevanza crescente anche nel dibattito sull’autonomia strategica dell’Unione europea. La diffusione dei portafogli digitali, infatti, non implica automaticamente una maggiore indipendenza tecnologica: un telefono può ospitare strumenti diversi, ma l’elaborazione delle transazioni dipende dall’infrastruttura e dagli operatori che gestiscono il pagamento. Per questo motivo, la questione centrale non riguarda soltanto il dispositivo utilizzato, bensì anche i circuiti, le piattaforme e le reti su cui si fondano le operazioni.
Il tema è approfondito da Agenda Digitale, che esamina le iniziative orientate a ridurre la dipendenza europea dalle infrastrutture di pagamento extra-UE.
Secondo la Banca centrale europea, i circuiti internazionali rappresentavano circa il 61% delle transazioni con carta nell’area dell’euro nel 2022, un dato che evidenzia il peso degli operatori internazionali nell’infrastruttura dei pagamenti europei.
In questo scenario, lo smartphone può diventare il punto di accesso a soluzioni alternative basate su infrastrutture europee, a condizione che siano disponibili servizi interoperabili, ampiamente accettati e competitivi.
L’obiettivo è costruire un mercato nel quale cittadini e imprese possano effettuare pagamenti digitali in modo semplice anche oltre i confini nazionali, rafforzando al tempo stesso la resilienza dell’infrastruttura finanziaria europea.
Il futuro dei pagamenti con smartphone si gioca quindi su due piani complementari. Da una parte, la capacità di offrire transazioni rapide, pratiche e sicure, in linea con le nuove abitudini dei consumatori; dall’altra, lo sviluppo di un ecosistema europeo in grado di sostenere l’innovazione senza dipendere eccessivamente da infrastrutture esterne. La diffusione del mobile payment rappresenta un’opportunità per entrambe le dimensioni, ma il suo contributo all’autonomia dell’UE dipenderà soprattutto dalla capacità di trasformare la comodità del dispositivo in un sistema di pagamento realmente interoperabile, accessibile e governato secondo regole europee.
Scegli ora il nostro POS Portatile: comodato d'uso gratuito, nessun costo di attivazione e di installazione, accrediti in 24 ore su qualunque conto. Richiedi ora