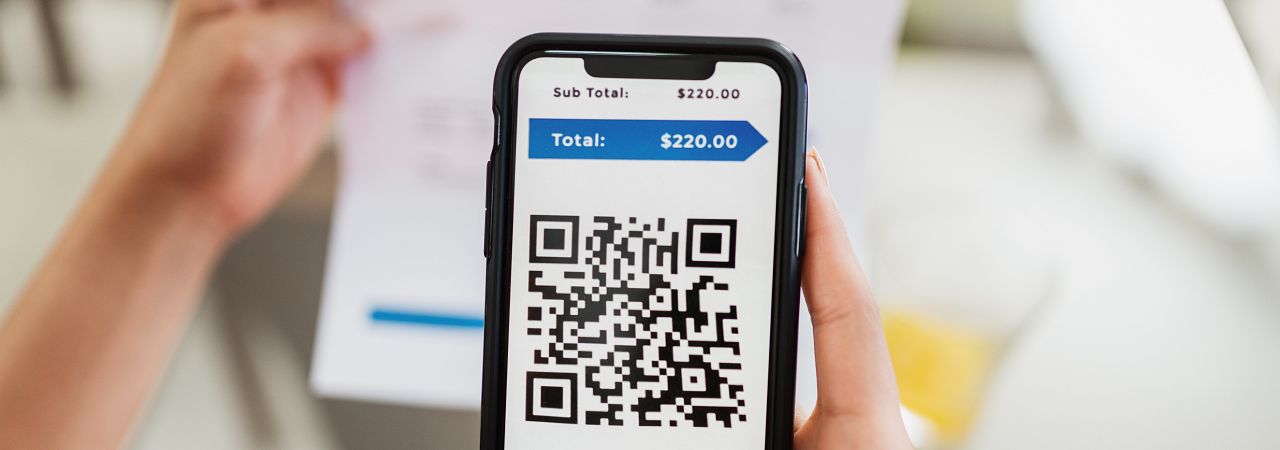
La digitalizzazione della Pubblica Amministrazione non significa rinunciare ai canali fisici, ma ampliare le possibilità di accesso ai servizi. In questo scenario, lo Smart POS collega la dimensione fisica e quella digitale, permettendo di gestire i pagamenti pagoPA anche alla cassa attraverso un processo interamente digitale.
La trasformazione del POS porta i pagamenti pagoPA anche alla cassa
La recente trasformazione del POS sta riguardando innanzitutto il modo in cui il terminale comunica con i sistemi che gestiscono i pagamenti verso la Pubblica Amministrazione.
Il dispositivo non è più soltanto il punto nel quale viene letta una carta di credito o debito e autorizzata una transazione, ma può diventare un elemento di collegamento tra l’utente presente fisicamente allo sportello o alla cassa e un’infrastruttura digitale più ampia.
Nel caso dei pagamenti pagoPA, il terminale può infatti acquisire le informazioni contenute nell’avviso di pagamento, per esempio attraverso la lettura del QR Code, e trasmettere i dati necessari affinché l’operazione venga gestita dal sistema della Pubblica Amministrazione.
PagoPA stessa presenta il proprio strumento come un’infrastruttura multicanale: oltre a sito, app IO, home banking e altri servizi digitali, gli avvisi possono essere pagati anche presso banche, uffici postali ed esercenti convenzionati. Il cittadino può quindi scegliere il canale più adatto alle proprie esigenze, mantenendo la possibilità di rivolgersi a un punto fisico.
Lo Smart POS si colloca esattamente in questo spazio di intersezione tra digitale e fisico. Il processo tecnologico rimane digitale, ma l’ultimo miglio del servizio può svolgersi davanti a un operatore, alla cassa di un esercizio commerciale o presso un altro punto abilitato.
Il cittadino porta con sé un avviso pagoPA, l’operatore ne acquisisce i dati attraverso il terminale e il pagamento viene avviato senza dover trasformare necessariamente l’interazione in un’operazione online autonoma.
È un modello particolarmente rilevante per i Prestatori di Servizi di Pagamento (PSP). PagoPA spiega infatti che un prestatore aderente può offrire servizi di incasso agli enti creditori attraverso la piattaforma e decidere quali canali mettere a disposizione di cittadini e imprese. L’adesione in qualità di PSP richiede un accordo con PagoPA S.p.A. e l’integrazione con la piattaforma, che può essere realizzata direttamente oppure attraverso un soggetto già aderente.
La logica, dunque, non è quella di sostituire il canale fisico con quello digitale, ma di fare in modo che anche un’interazione fisica possa poggiare su un’infrastruttura digitale.
Scegli Hi-POS, il terminale innovativo di Worldline, e offri ai tuoi clienti una migliore esperienza di acquisto in store e in mobilità. Richiedi ora
Utilizzo del POS per pagoPA: una crescita importante
Un’indicazione concreta sull’evoluzione di questo modello arriva dal report diffuso da Auriga il 10 settembre 2026.
Secondo i dati riportati anche da Network 360, tra il 2022 e il 2026 la piattaforma ha supportato una rete di quasi 2.000 terminali operativi e ha gestito oltre 930.000 pagamenti pagoPA. L’informazione assume particolare rilievo se confrontata con l’andamento dei volumi: in diversi contesti, infatti, le transazioni sono cresciute più rapidamente rispetto al numero dei terminali installati.
Nel primo semestre del 2026, inoltre, i volumi gestiti attraverso la piattaforma avrebbero superato l’85% del totale registrato nell’intero 2025. La stessa fonte segnala che, in alcuni casi, la rete dei terminali ha registrato incrementi superiori all’1.600% nell’arco di pochi mesi.
Il confronto tra terminali e transazioni è significativo perché permette di osservare un fenomeno diverso dalla semplice espansione della rete. L’aumento delle operazioni a un ritmo superiore rispetto alla crescita dei dispositivi indica, nell’ambito osservato da Auriga, un utilizzo più intenso dei terminali già disponibili. È quindi possibile leggere questi dati come un’indicazione della progressiva integrazione del pagamento pagoPA nelle attività quotidiane degli operatori che utilizzano la piattaforma.
Il dato dell’85%, in particolare, va interpretato correttamente: non significa che l’85% dei pagamenti pagoPA in Italia venga effettuato tramite POS, ma che i volumi rilevati sulla piattaforma considerata nei primi sei mesi del 2026 hanno raggiunto una quota superiore all’85% dei volumi registrati dalla stessa piattaforma durante tutto il 2025. La distinzione è importante per evitare di estendere a tutto il sistema pagoPA un dato riferito a uno specifico ecosistema tecnologico.
Il fenomeno evidenziato da Auriga si inserisce comunque in una trasformazione più ampia del ruolo del terminale.
Quando lo Smart POS non si limita ad autorizzare un pagamento con carta, ma consente anche di acquisire un avviso, dialogare con le infrastrutture necessarie alla transazione e restituire l’esito dell’operazione, il dispositivo diventa un punto di accesso a servizi digitali più articolati.
I vantaggi dello Smart POS per pagamenti con carta e pagoPA
Per l’esercente, uno degli aspetti più rilevanti di questo modello è la possibilità di concentrare su un unico Smart POS differenti modalità di pagamento. Lo stesso terminale può essere utilizzato per l’accettazione delle carte sui circuiti internazionali e, quando previsto dalla configurazione del servizio, per la gestione di un pagamento pagoPA.
Questo approccio riduce la necessità di separare fisicamente le attività e consente di concentrare nell’interfaccia del terminale operazioni che appartengono a flussi di pagamento differenti.
Il vantaggio operativo riguarda innanzitutto la velocità. Un dispositivo Android di nuova generazione può offrire un’interfaccia progettata per guidare l’operatore nei diversi passaggi, rendendo più immediata l’acquisizione delle informazioni presenti sull’avviso pagoPA. La scansione del QR Code consente di recuperare i dati senza doverli digitare manualmente, mentre nei casi in cui sia necessario inserire le informazioni dell’avviso, il touchscreen permette di completare l’operazione direttamente dal terminale. PagoPA sottolinea a sua volta che il QR Code presente nell’avviso permette di recuperare i dati necessari al pagamento, mentre le informazioni riportate sull’avviso possono essere utilizzate anche attraverso gli altri canali disponibili.
Questa semplificazione può incidere soprattutto nei contesti caratterizzati da un’elevata frequenza di operazioni.
Ridurre la quantità di informazioni da digitare significa diminuire le possibilità di errore e rendere più lineare l’interazione tra operatore e cittadino. L’interfaccia del terminale diventa quindi parte integrante dell’esperienza di servizio, non soltanto uno strumento tecnico utilizzato per concludere la transazione.
Anche dal punto di vista organizzativo, avere un unico dispositivo per più funzioni può contribuire a rendere più semplice la gestione del punto cassa. L’esercente non deve necessariamente distinguere tra un terminale destinato ai pagamenti con carta e uno utilizzato per l’accesso al servizio pagoPA: il medesimo dispositivo può diventare il punto attraverso cui gestire entrambe le esigenze, secondo le funzionalità rese disponibili dal servizio e dal PSP.
Per il cliente finale, il beneficio si riflette soprattutto sulla continuità dell’esperienza. Un cittadino che entra in un esercizio commerciale per pagare un tributo, una tariffa o un altro servizio della Pubblica Amministrazione può consegnare l’avviso all’operatore, consentirne l’acquisizione tramite QR Code o inserire i dati richiesti e completare il pagamento nello stesso punto fisico.
La multicanalità è, del resto, uno degli elementi strutturali di pagoPA. La piattaforma permette al cittadino di scegliere il PSP e il canale attraverso cui effettuare il pagamento, con possibilità di confrontare anche i costi applicati dai diversi prestatori in funzione del canale e del metodo utilizzato.
In tale contesto si inseriscono anche le soluzioni Worldline, che comprendono un’offerta di terminali destinati all’accettazione dei pagamenti e progettati per supportare esperienze di checkout rapide e integrate. Worldline Merchant Services Italia S.p.A. risulta inoltre nell’elenco ufficiale dei PSP aderenti a pagoPA, a conferma del ruolo di Payment Service Provider nell’ecosistema della piattaforma.
L’integrazione tra accettazione delle carte e servizi pagoPA può quindi essere letta come un’evoluzione del punto cassa. Il terminale non è più soltanto il dispositivo che conclude una vendita, ma può diventare un elemento attraverso cui l’esercente offre servizi di pagamento differenti mantenendo un’unica interfaccia operativa.
Il risultato è un modello nel quale digitale e fisico non si contrappongono. Il pagamento può essere digitale nella sua infrastruttura, nei flussi informativi e nella gestione dell’operazione, pur continuando a essere avviato alla cassa.
È proprio questa capacità di collegare sistemi digitali e presenza fisica sul territorio a rendere lo Smart POS un elemento sempre più rilevante nell’evoluzione dei servizi di pagamento della Pubblica Amministrazione.
Dotati del miglior POS Android in commercio ed accetta anche i servizi di pagamento più innovativi! Scopri ora il nostro Hi-POS